Faltam pouco mais de 30 dias para uma mudança que mexe com quem vende ou aluga imóvel como empresa. A partir de 1º de dezembro de 2026, a venda de imóveis passa a ter uma nota fiscal eletrônica própria, e os aluguéis entram na nota de serviço com os campos do IBS e da CBS, os novos tributos da reforma tributária.
As datas estão no Ato Conjunto RFB/CGIBS nº 4, assinado em 30 de julho pela Receita Federal e pelo Comitê Gestor do IBS. Entidades do setor, como CBIC, Secovi-SP, Abrainc e AELO, pediram adiamento, mas até a publicação deste texto o calendário segue o mesmo. Para incorporadoras, loteadoras e imobiliárias, a nota nova é também um bom motivo para conferir se os contratos ativos estão em dia.
O que muda em 1º de dezembro
O Ato Conjunto nº 4 define quando cada documento fiscal da reforma tributária se torna obrigatório. Para o mercado imobiliário, os pontos principais são estes:
- Venda de imóveis: a Nota Fiscal Eletrônica de Alienação de Bens Imóveis (NF-e ABI, modelo 77) passa a ser obrigatória em 1º de dezembro de 2026.
- Aluguel, cessão onerosa e arrendamento de imóveis: entram na NFS-e na mesma data.
- Condomínios: a cobrança de taxas condominiais e outras receitas do condomínio edilício também passa a usar NFS-e em 1º de dezembro.
- Empresas do Simples Nacional: a obrigatoriedade começa em 1º de janeiro de 2027, um mês depois.
O manual técnico da NF-e ABI foi publicado em agosto. Segundo análises do leiaute feitas por escritórios e consultorias, a nota identifica o imóvel pelo Cadastro Imobiliário Brasileiro (CIB), o “CPF do imóvel”, e traz endereço, natureza da operação, partes e valor. No aluguel, a nota de serviço também diferencia imóvel residencial de não residencial.
Quem precisa se preparar
A NF-e ABI é emitida por quem vende: incorporadoras, loteadoras, construtoras que vendem unidades prontas e holdings patrimoniais. Do lado do aluguel, entram administradoras e locadores pessoa jurídica que não são do Simples. Já a imobiliária optante pelo Simples ganha até janeiro, mas trabalha com clientes que precisam cumprir a data de dezembro.
Para a pessoa física que vende ou aluga um imóvel de vez em quando, a situação é menos clara. A obrigação depende de ela ser considerada contribuinte do IBS e da CBS pelas regras da Lei Complementar 214/2025, e a forma de emissão nesses casos ainda depende de orientação complementar. Na dúvida, o caminho é confirmar com o contador.
A nota puxa dados que estão no contrato
Na prática, a nota fiscal vai repetir informações que já deveriam estar no contrato: quem compra ou aluga, qual imóvel, por quanto e em que condição. O problema aparece quando o que está assinado não bate mais com a realidade.
Isso é comum em contratos longos. O reajuste do aluguel foi combinado por mensagem e nunca virou aditivo. O inquilino mudou, mas o contrato continua no nome do anterior. O comprador ganhou um desconto na negociação final que não entrou no documento. Com a nota fiscal registrando cada venda e cada aluguel, essa diferença entre o papel e a operação passa a ficar visível para o Fisco.
Antes de dezembro, vale fazer uma revisão rápida da carteira:
- Partes: nome, CPF ou CNPJ corretos de locador, locatário, comprador e vendedor.
- Imóvel: endereço completo e matrícula, para facilitar a ligação com o CIB.
- Valor vigente: o aluguel atual, já com o reajuste aplicado, ou o preço final da venda.
- Uso do imóvel: se é residencial ou comercial, como está na prática.
- Mudanças combinadas de boca: desconto, troca de inquilino ou de fiador, nova data de vencimento.
O que estiver desatualizado pode ser formalizado com um aditivo simples. A lei não exige aditivo por causa da nota fiscal, mas ter o combinado por escrito evita discutir depois qual valor ou qual pessoa deveria constar no documento.
Aditivos e propostas assinados pelo WhatsApp
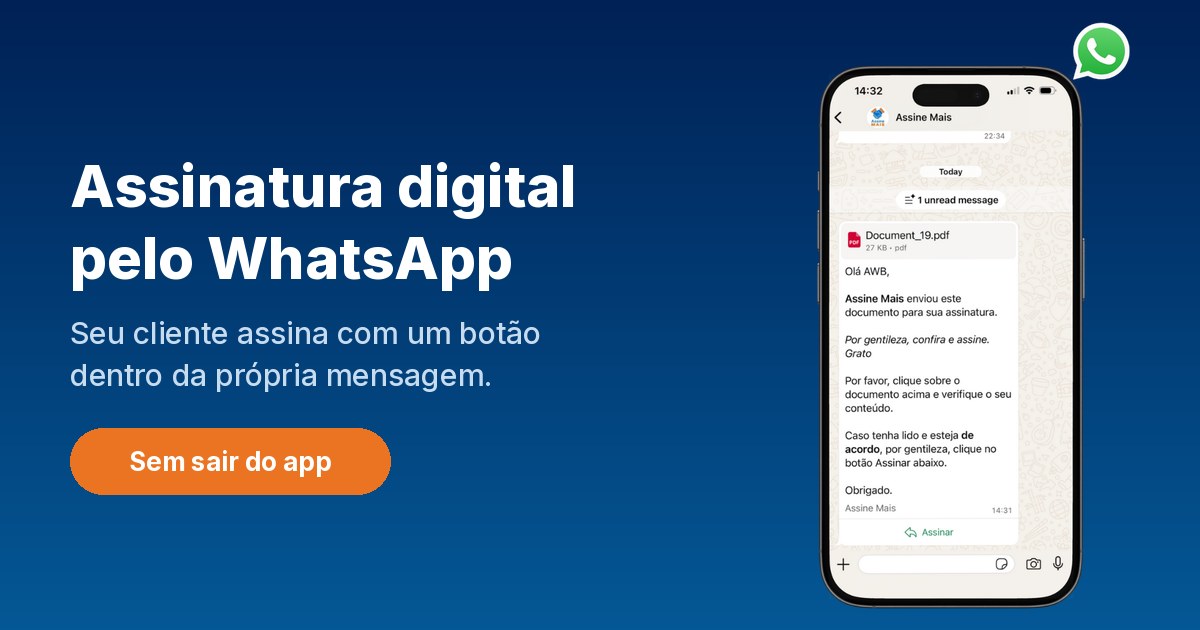
Colher assinatura de proprietário, inquilino e fiador ao mesmo tempo costuma ser a parte mais lenta. Cada um está em um lugar, e o papel vai e volta. Com a Assine Mais, o documento chega a cada pessoa pelo WhatsApp e é assinado no próprio celular, sem baixar aplicativo e sem criar conta.
- Na locação: aditivos de reajuste, troca de locatário ou de fiador, termos de vistoria e renovação.
- Na venda: propostas, reservas de unidade e promessas de compra e venda.
- No condomínio: contratos com prestadores e autorizações dos condôminos.
A assinatura eletrônica tem validade jurídica no Brasil desde a MP 2.200-2/2001, desde que seja possível comprovar quem assinou e que o documento não foi alterado. Cada assinatura na Assine Mais gera um relatório de auditoria com quem assinou, quando e por qual canal.
Um limite importante: a escritura pública de compra e venda, que o Código Civil em regra exige para imóveis acima de 30 salários mínimos, continua sendo feita no cartório. A assinatura eletrônica entra nas etapas antes e depois dela, e é nessas etapas que a papelada costuma travar.
Um cuidado: este texto resume o calendário publicado pela Receita Federal e pelo Comitê Gestor do IBS. Os detalhes de emissão, em especial para pessoa física, ainda podem ser ajustados por novos atos. Antes de mudar processos, confirme com o seu contador.
Leia também: Minha Casa Minha Vida: feche a reserva mais rápido, NFS-e com IBS/CBS já é regra: revise o contrato e O que é assinatura eletrônica? Tipos, validade e exemplos.
Dezembro está logo ali. Crie sua conta na Assine Mais e coloque seus contratos de venda e aluguel em dia assinando tudo pelo WhatsApp.